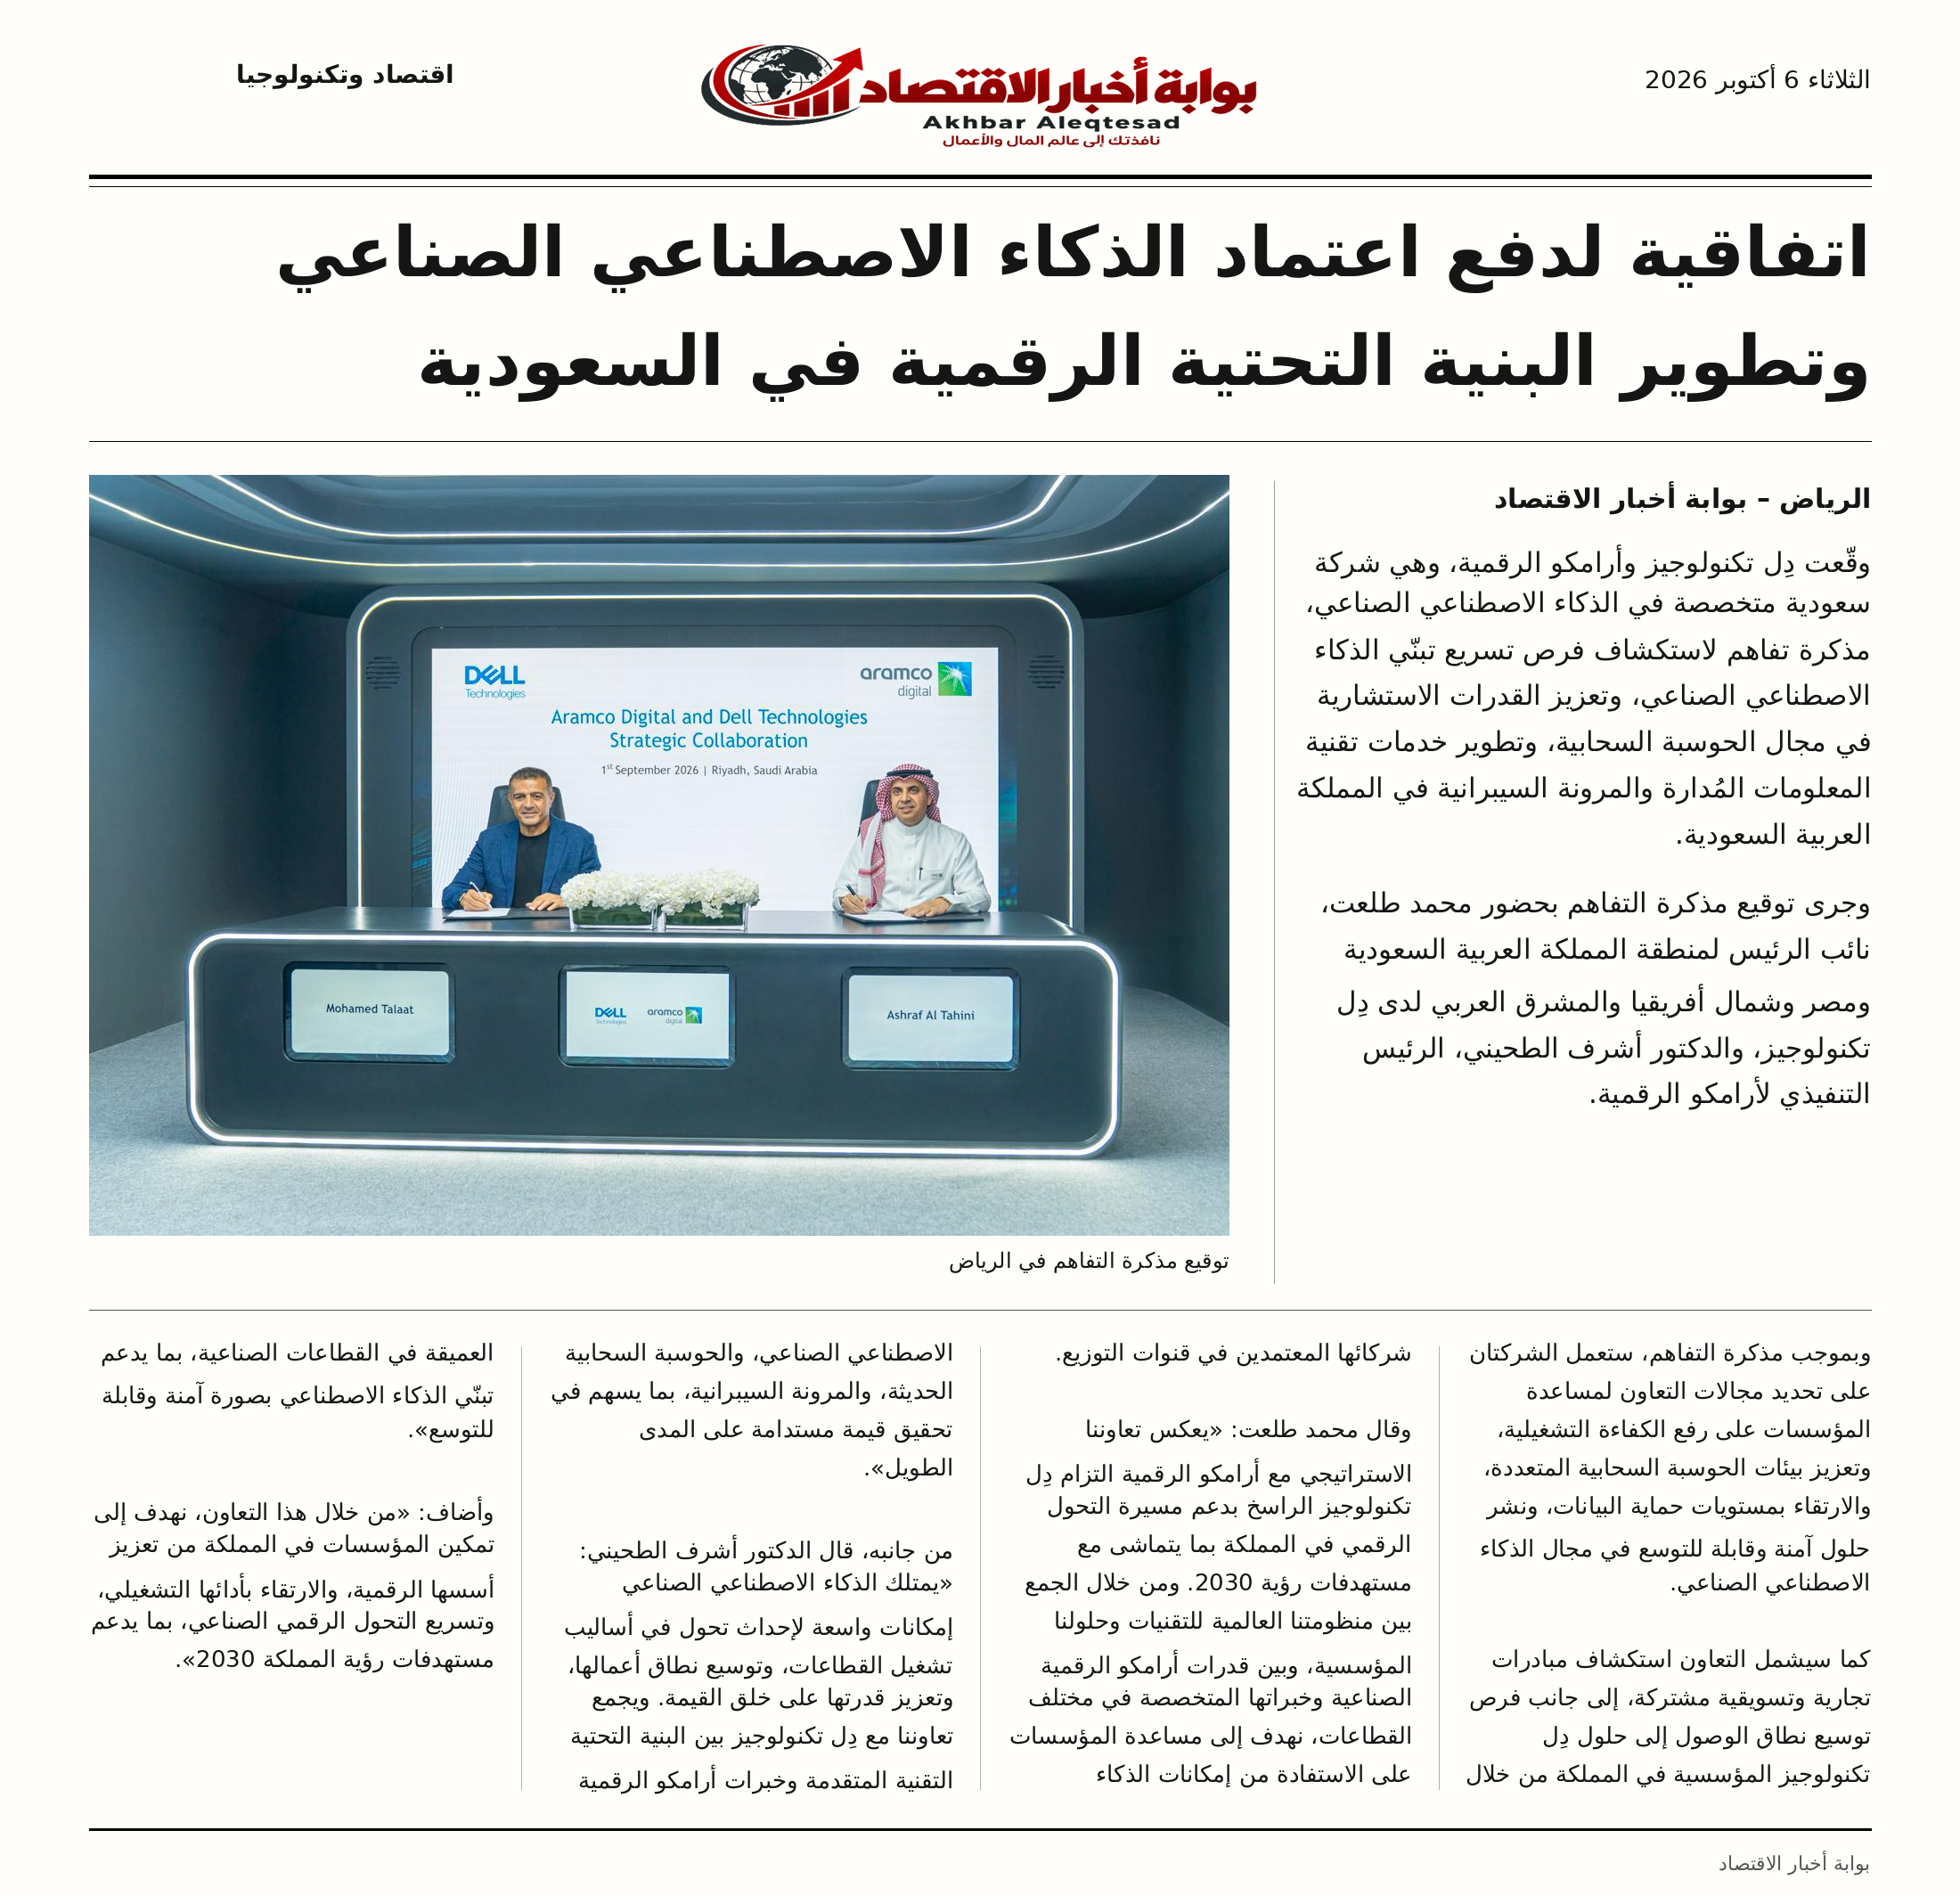
الرياض بوابة اخبار الاقتصاد وقّعت دِل تكنولوجيز وأرامكو الرقمية، وهي شركة سعودية متخصصة في الذكاء الاصطناعي الصناعي، مذكرة تفاهم لاستكشاف فرص تسريع تبنّي الذكاء الاصطناعي الصناعي، وتعزيز القدرات الاستشارية في مجال الحوسبة السحابية، وتطوير خدمات تقنية المعلومات المُدارة والمرونة السيبرانية في المملكة العربية السعودية. وجرى توقيع مذكرة التفاهم بحضور كل من محمد طلعت، نائب الرئيس لمنطقة المملكة العربية السعودية ومصر وشمال أفريقيا والمشرق العربي لدى دِل تكنولوجيز، والدكتور أشرف الطحيني، الرئيس التنفيذي لأرامكو الرقمية. وبموجب مذكرة التفاهم، ستعمل الشركتان على تحديد مجالات التعاون لمساعدة المؤسسات على رفع الكفاءة التشغيلية، وتعزيز بيئات الحوسبة السحابية المتعددة، والارتقاء بمستويات حماية البيانات، ونشر حلول آمنة وقابلة للتوسع في مجال الذكاء الاصطناعي الصناعي. كما سيشمل التعاون استكشاف مبادرات تجارية وتسويقية مشتركة، إلى جانب فرص توسيع نطاق الوصول إلى حلول دِل تكنولوجيز المؤسسية في المملكة من خلال شركائها المعتمدين في قنوات التوزيع. وفي تعليقه على مذكرة التفاهم، قال محمد طلعت، نائب الرئيس لمنطقة السعودية ومصر وشمال أفريقيا والمشرق العربي لدى دل تكنولوجيز: “يعكس تعاوننا الاستراتيجي مع أرامكو الرقمية التزام دِل تكنولوجيز الراسخ بدعم مسيرة التحول الرقمي في المملكة بما يتماشى مع مستهدفات رؤية 2030. ومن خلال الجمع بين منظومتنا العالمية للتقنيات وحلولنا المؤسسية، وبين قدرات أرامكو الرقمية الصناعية وخبراتها المتخصصة في مختلف القطاعات، نهدف إلى مساعدة المؤسسات على الاستفادة من إمكانات الذكاء الاصطناعي الصناعي، و الحوسبة السحابية الحديثة، والمرونة السيبرانية، بما يسهم في تحقيق قيمة مستدامة على المدى الطويل”. من جانبه، قال الدكتور أشرف الطحيني، الرئيس التنفيذي لأرامكو الرقمية: “يمتلك الذكاء الاصطناعي الصناعي إمكانات واسعة لإحداث تحول في أساليب تشغيل القطاعات، وتوسيع نطاق أعمالها، وتعزيز قدرتها على خلق القيمة. ويجمع تعاوننا مع دِل تكنولوجيز بين البنية التحتية التقنية المتقدمة وخبرات أرامكو الرقمية العميقة في القطاعات الصناعية، بما يدعم تبنّي الذكاء الاصطناعي بصورة آمنة وقابلة للتوسع. ومن خلال هذا التعاون، نهدف إلى تمكين المؤسسات في المملكة من تعزيز أسسها الرقمية، والارتقاء بأدائها التشغيلي، وتسريع التحول الرقمي الصناعي، بما يدعم مستهدفات رؤية المملكة 2030″.
دراسة : تراجع تغيير الرؤساء التنفيذيين عالميا
الرياض: بوابة أخبار الاقتصاد كشفت دراسة حديثة صادرة عن شركة الاستشارات العالمية “راسل رينولدز أسوشيتس” عن تراجع حالات مغادرة الرؤساء التنفيذيين عالمياً خلال النصف الأول من عام 2026 إلى أدنى مستوى سُجّل خلال هذه الفترة منذ تسع سنوات، ما يعكس بداية استقرار في وتيرة التغيير على مستوى القيادات التنفيذية للشركات، بعد عامين شهدا ارتفاعاً ملحوظاً في معدلات التبديل ضمن أكبر المؤشرات المالية العالمية. وبيّنت النتائج، الواردة في أحدث نسخة من “مؤشر راسل رينولدز العالمي لتغيير الرؤساء التنفيذيين“، أن 101 رئيساً تنفيذياً غادروا مناصبهم حول العالم خلال النصف الأول من عام 2026، مقارنة بـ 118 رئيساً تنفيذياً خلال الفترة ذاتها من عام 2025. في المقابل، حافظت وتيرة تعيين الرؤساء التنفيذيين الجدد على ثباتها بتسجيل 130 تعييناً، وهو رقم يقترب كثيراً من المتوسط العام لهذه الفترة على مدى السنوات التسع الماضية والبالغ 129 تعييناً. ويأتي هذا الاعتدال في معدلات تغيير الرؤساء التنفيذيين متزامناً مع أوضاع سوقية عامة ساهمت، على ما يبدو، في تخفيف الضغوط الدافعة نحو التغيير القيادي، ومنها ارتفاع مؤشرات الأسواق المالية في عدد من الاقتصادات الكبرى، وعلى رأسها الولايات المتحدة. وفي ظل هذا المناخ الذي يميل نحو مزيد من الاستقرار، ارتفع متوسط مدة بقاء الرؤساء التنفيذيين المغادرين في مناصبهم إلى تسع سنوات، مقارنة بـ 6.6 سنوات كما في النصف الأول من عام 2025، ليُسجّل بذلك ثاني أعلى متوسط لهذه الفترة خلال تسع سنوات من الرصد. وتُظهر النتائج أن مجالس الإدارة باتت تُعوّل بشكل أكبر على القادة ذوي الخبرات السابقة. فعلى المستوى العالمي، سبق لـ 30 رئيساً تنفيذياً من أصل 130 رئيساً جديداً (23%) أن تولوا قيادة شركة مُدرجة من قبل، وهي أعلى نسبة تُسجَّل في هذه الفترة على مدى تسع سنوات. وكان هذا التوجه أكثر بروزاً ضمن الشركات المدرجة في مؤشر “ستاندرد آند بورز 500″، حيث سبق لـ 11 رئيساً تنفيذياً من أصل 32 رئيساً جديداً (34%) أن قادوا شركة مُدرجة من قبل. ومن بين هؤلاء الأحد عشر، جاء تسعة منهم أيضاً عبر تعيينات داخلية: إذ انتقل أربعة من موقعهم في مجلس الإدارة إلى منصب الرئيس التنفيذي، بينما كان خمسة منهم يشغلون مناصب تنفيذية داخل الشركة نفسها. وبشكل عام، جاءت نسبة 88% من الرؤساء التنفيذيين الجدد في مؤشر “ستاندرد آند بورز 500” عبر الترقية من داخل المؤسسة. وتكشف هذه الأرقام أن بعض مجالس الإدارة لم تعد تضع نفسها أمام خيار وحيد بين تعاقب القيادة الداخلي أو الاستعانة بخبرة قيادية سابقة، بل باتت تسعى إلى الجمع بين الاثنين معاً من خلال مسارات تعاقب مدروسة. وبعيداً عن تأثير ظروف السوق الآنية، تشير هذه النتائج إلى أن مجالس الإدارة باتت تُولي اهتماماً متزايداً لاستمرارية القيادة، والتخطيط الداخلي لتعاقب القيادة بشكل مدروس، والاعتماد على خبرات تنفيذية ذات سجل حافل بالإنجازات. وبالنسبة لمجالس الإدارة في المملكة العربية السعودية، حيث أسهمت “رؤية السعودية 2030” في إنشاء مؤسسات ذات أحجام وتشابكات متزايدة في قطاعات سريعة النمو، بدءاً من تطوير المشاريع الضخمة وصولًا إلى توسع القطاع الخاص، تمثل هذه النتائج أهمية كبيرة. فهي تؤكد على أهمية اعتماد خطط منظمة لتعاقب الإدارة وانتقال القيادة واستمراريتها، بما يتماشى مع طموحات المؤسسات في تحقيق النمو على المدى البعيد. ومع استمرار اتساع نطاق ما تُنشئه الشركات السعودية، تتزايد أهمية الاستثمار المبكر والمدروس في استمرارية القيادة، والتخطيط لسنوات متعددة لتعاقبها، وتطوير الكفاءات في المراحل المبكرة لدعم النمو المستدام. وبهذه المناسبة، قال نيكولاس مانسيت، رئيس منطقة الشرق الأوسط في شركة “راسل رينولدز أسوشيتس”: “يعكس الاعتدال في معدلات تبديل الرؤساء التنفيذيين توجهاً واضحاً من مجالس الإدارة نحو تقدير استمرارية القيادة والاستعانة بالخبرات والكفاءات الناجحة. ففي الوقت الذي تعزز فيه المملكة مكانتها كمركز عالمي تنافسي للأعمال والاستثمار، فإن الدرس المستفاد هنا لا يقتصر على إطالة فترة بقاء القادة في مناصبهم، بل يتمثل في العمل مسبقاً على بناء كوادر قيادية بديلة ومسارات لتعاقب القيادة أكثر متانة قبل أن تنشأ الحاجة الفعلية إليها. فمع تسارع نمو الشركات وتحوّلها، تحتاج مجالس الإدارة إلى رؤية واضحة للقادة الذين تُعِدّهم داخلياً لتولي المسؤولية، مع الحفاظ في الوقت نفسه على إمكانية الاستعانة بكفاءات خارجية تتمتع بالخبرة اللازمة عند الضرورة”.

توازن القوة واختبار الكلفة
بقلم: د. محمد ناجي – مستشار في الاقتصاد السياسي واستراتيجيات الأمن القومي من التحالفات الثابتة إلى الاصطفافات المرنة في «إعادة تسعير العالم» تابعنا كيف تغيّرت قيمة الموارد والممرات والاعتمادات. لكن معرفة ما ارتفع ثمنه لا تكفي؛ يبقى السؤال: من يستطيع حماية ما يملكه، ومن يلتزم لمن حين تصبح الحماية مكلفة؟ من هنا تبدأ «توازنات القوة»في قمة أنقرة، جدّد حلف شمال الأطلسي التزامه بالدفاع الجماعي. لكنه لم يكتفِ بتأكيده؛ وضع إلى جواره مشتريات جديدة، وزيادة في مسؤولية أوروبا وكندا، وتعهدات إضافية لأوكرانيا. لم تكن هذه رسائل متعارضة. كانت إعلانًا واحدًا على مرحلتين: الحلف يثبت التزامه، ثم يواجه سؤالًا أقل بلاغة وأكثر حسمًا؛ من يموّل القدرة التي تجعل هذا الالتزام قابلًا للتنفيذ؟بعد البيان تبدأ سلسلة لا تختصرها صورة القادة ولا صياغة التعهد. تُدرج الحكومات الأموال في الموازنات، وتقرّها، ثم توقع العقود. تنتقل المنظومات إلى الإنتاج، وتُسلّم، وتحتاج إلى أطقم مدرّبة وقطع غيار وصيانة وذخائر. عندها فقط يظهر ما إذا كان الإعلان قد أصبح جاهزية، أم بقي اتجاهًا سياسيًا ينتظر أن تلحق به الموارد.هنا تكمن دلالة أرقام أنقرة، لا في جمعها في خانة واحدة. قال الحلف إن استثمارات أوروبا وكندا في متطلبات الدفاع الأساسية زادت بأكثر من 139 مليار دولار خلال 2025. وأُعلن عن مشتريات جديدة تتجاوز 50 مليار دولار. أما مبلغ 70 مليار يورو فهو تعهد بمعدات ومساعدة وتدريب لأوكرانيا في 2026، مع تعهد بمستويات لا تقل عنه في 2027؛ لا شهادة بأن كامل الدعم وصل. الزيادة المسجلة، والشراء المعلن، والدعم المتعهد به مراحل مختلفة، ولكل منها طريقها إلى التنفيذ.لذلك لا تُقاس المساهمة بقيمة الوعد وحدها. يُسأل: هل خُصص المال؟ هل وقّع العقد؟ متى يصل السلاح؟ وهل يمكن تشغيله وإدامته؟ قد يطول الإنتاج، أو يتغير نطاق الشراء، أو تتأخر الموافقات. وكل تأخير يترك فجوة بين ما تقوله السياسة وما تستطيع القوة فعله. في أنقرة، لم يتراجع ضمان الحلف؛ لكن تثبيته ارتبط بتوسيع الإنتاج وتقاسم العبء. تلك هي النقلة من إعلان الالتزام إلى تحمل كلفته.من المخزون إلى القدرةالسؤال التقليدي هو: من الأقوى؟ يختصر الإجابة في حجم الاقتصاد، وعدد القوات، ومخزون السلاح. لكنه لا يفسر ما يحدث حين تتوزع الأزمات على أكثر من جبهة، أو حين تصل الحاجة قبل اكتمال الإمداد. فالدولة قد تملك موارد كبيرة، لكنها لا تستطيع توجيهها كلها في الوقت نفسه. وقد تملك دولة أقل حجمًا موقعًا أو موردًا لا يسهل الاستغناء عنه.الفرق ليس بين قوة وضعف، بل بين امتلاك المورد والقدرة على استخدامه في الوقت المناسب. السلاح بلا صيانة مخزون يتناقص. والقاعدة بلا خطوط إمداد نقطة معزولة. والميزانية لا تتحول تلقائيًا إلى قدرة قتالية؛ تحتاج إلى قرار شراء وإنتاج ونقل وتدريب، وإلى قبول سياسي باستمرار الإنفاق. ما يصل متأخرًا قد يكون مهمًا، لكنه لا يعوض دائمًا ما غاب عند لحظة الحاجة.لهذا لا يكفي عدّ الحلفاء أو قراءة بياناتهم. ينبغي النظر إلى ما يربطهم عمليًا: كيف يعرّفون الخطر؟ ماذا يقدّم كل طرف؟ من يدير الإمداد؟ وهل يستمر التنسيق حين تطول الأزمة وتتوزع كلفتها على الموازنات والصناعة والتجارة؟ الخطاب يعلن الموقف؛ أما القدرة فتظهر في سفينة تصل، وذخيرة تُعوّض، وممر يبقى مفتوحًا، وقرار لا يتعطل عند أول خلاف.الجغرافيا التي تعملمن هنا تقودنا سلسلة الإمداد إلى الخريطة. فالممر البحري ليس خطًا على صفحة، بل زمن عبور وتأمين وانتظام شحن. والطاقة ليست حقلًا أو مخزونًا فحسب؛ إنها استخراج ونقل وتصدير وأسواق تعتمد على استمرار التدفق. والميناء أو المضيق قد يختصر الطريق، لكنه يصبح عقدة حين تضيق البدائل أو يتعطل المرور.عندما يتوقف التدفق، يتغير الحساب بسرعة. ترتفع كلفة التأمين والنقل، وتتأخر الشحنات، ويضطر المستورد إلى البحث عن مسار أو مورد آخر. عندها قد يتحول الموقع إلى ورقة تفاوض، لكن ليس لمجرد وقوعه على الطريق. النفوذ يحتاج إلى قدرة تحمي المرور أو تستوعب انقطاعه أو تفتح بديلًا. أما الموقع الذي لا تسنده جاهزية، فقد يضاعف الانكشاف بدل أن يمنح صاحبه وزنًا.وهنا يلتقي درس أنقرة بدرس الجغرافيا. لا قيمة للتعهد إذا لم تصل موارده إلى المكان الذي يحتاجها؛ ولا تتحول الممرات إلى نفوذ إذا تعذر حمايتها أو استبدالها عند التعطل. السؤال العملي ليس: من يملك الخريطة؟ بل من يستطيع إبقاء التدفق قائمًا، ومن يتحمل ثمن انقطاعه، ومن يملك خيارات حين يضيق المسار؟ بهذه الأسئلة يصبح الموقع جزءًا من القدرة، لا خلفية لها.ليست كل علاقة تحالفًابعد قياس ما تستطيع الدول فعله، يبقى تحديد ما التزمت به أصلًا. فالتحالف ليس اسمًا مرنًا لكل علاقة وثيقة. هو التزام أمني محدد، تسنده ترتيبات للعمل المشترك وتوقعات متبادلة عند وقوع تهديد. أما الشراكة فقد تتوسع في التجارة أو التقنية أو الاستثمار، من دون أن تنشئ ضمانًا دفاعيًا. والاصطفاف تقارب حول مصلحة أو ملف؛ قد يضيق عندما تتغير الحسابات. والمنصة تجمع أطرافًا للتشاور، لكن اتساع طاولتها لا يعني اتفاقها على كل قضية.بريكس مثال واضح على ضرورة هذا التمييز. تضم المجموعة أحد عشر عضوًا، وعقدت قمتها الثامنة عشرة في نيودلهي يومي 12 و13 سبتمبر 2026. وقدمت الرئاسة الهندية وإعلان القمة إطارًا للتشاور والتعاون في مسارات سياسية وأمنية واقتصادية ومالية وثقافية. هذا يثبت اتساع المنصة واستمرارها؛ لكنه لا يحوّل عضويتها إلى التزام دفاعي مشترك، ولا يضمن موقفًا موحدًا في كل ملف. جمع الدول في إطار واحد لا يلغي اختلاف مصالحها.وينطبق المعيار نفسه على التشاور الإقليمي. في 21 سبتمبر، اجتمع وزراء خارجية السعودية ومصر وباكستان وتركيا في نيويورك، وأكد بيانهم استمرار التشاور والتنسيق، إلى جانب مواقف بشأن قضايا إقليمية وحرية الملاحة. لهذا الاجتماع قيمة سياسية، لكنه لا ينشئ حلفًا دفاعيًا ما لم يقترن بالتزام متبادل محدد وآلية تنفيذه. ليست المسألة تقليلًا من شأن التشاور؛ بل منع الخلط بين ما يتيحه وما لا يَعِد به.قد تتسع التجارة فيما تختلف الدول على تعريف الخطر. وقد تتوافق في ملف، مع احتفاظ كل طرف بحرية قراره في ملفات أخرى. هذا لا يجعل العلاقة شكلية؛ إنه يحدد حدودها. كثرة الاجتماعات تقيس كثافة التواصل، لا عمق الالتزام. والاختبار ليس في عدد البيانات، بل في نوع الكلفة التي يقبل كل طرف تحملها عندما تتعارض المصالح.ما الذي يصمد تحت الضغط؟يظهر الفرق بين الوعد والقدرة حين يصبح الوفاء مكلفًا. عندها ينبغي أن تتضح المساهمة: قوات أم معدات أم تمويل؟ إتاحة قواعد وممرات أم دعم سياسي؟ ومن يتحمل الكلفة المباشرة، ومن يدفع أثرها على الموازنة والصناعة والتجارة؟ ثم يأتي السؤال الذي يكشف صلابة الترتيب: ما كلفة التراجع، ومن يملك قرار احتمالها؟نادراً ما يبدأ التصدع بإعلان انسحاب. قد يبدأ بخلاف على تعريف التهديد، أو تفاوت في العبء، أو عجز عن توفير ما وُعد به. وقد يتسع عندما يفقد الالتزام سنده السياسي الداخلي، أو حين يرى طرف أن الاستمرار صار أعلى كلفة من التراجع. ليست لكل علاقة